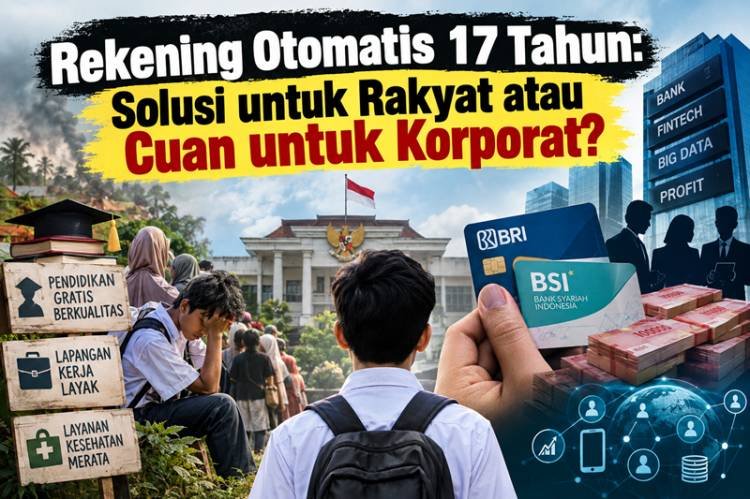
DATARIAU.COM - Pemerintah kembali membuat kebijakan yang jauh dari prioritas rakyat. Kali ini berencana membuat rekening otomatis massal untuk 200 juta warga, terutama yang baru berumur 17 tahun, dengan saldo awal Rp50 ribu di BRI dan BSI. Total anggaran yang disiapkan mencapai Rp11 triliun.
Pertanyaannya sederhana: ini solusi keuangan untuk rakyat, atau solusi keuangan untuk korporat?
Pemerintah berdalih dua alasan. Pertama, untuk penyaluran bansos yang lebih efisien dan tepat sasaran. Kedua, untuk peningkatan inklusi keuangan.
Kedua alasan ini tidak nyambung dengan fakta di lapangan.
Faktanya, penerima bansos selama ini sudah dibuatkan rekening. Jika penyaluran bansos tidak tepat sasaran, akar masalahnya bukan pada rekening, tapi pada Data Tunggal Sosial Ekonomi Nasional (DTSEN) yang berantakan dan tidak pernah beres. Jika DTSEN-nya saja salah, mau disalurkan lewat 200 juta rekening baru pun tetap akan salah sasaran. Jadi solusinya bukan cetak rekening, tapi perbaiki data.
Faktanya lagi, alasan inklusi keuangan juga dipaksakan. Angka inklusi keuangan Indonesia versi OJK sudah di atas 85 persen. Artinya hampir semua orang dewasa sudah punya akses ke layanan keuangan formal. Lantas urgensi apa yang membuat negara harus menghamburkan Rp11 triliun untuk membuat rekening bagi anak usia 17 tahun yang baru punya KTP?
Jika ditanya, rekening otomatis 17 tahun ini untuk kepentingan siapa? Jelas bukan untuk rakyat.
Bagi rakyat, Rp50 ribu tidak berdampak signifikan bagi ekonomi. Tidak bisa jadi modal usaha, tidak bisa menahan harga pangan yang naik, tidak bisa menutup biaya sekolah. Dalam 2-3 bulan, rekening itu akan jadi rekening dormant yang habis terpotong biaya administrasi bulanan. Rakyat dapat nama tercatat, bank dapat data dan dana mengendap.
Inilah yang harus kita bongkar. Kebijakan negara hari ini terkesan terburu-buru tanpa pertimbangan matang dan dasar pemikiran yang kuat, serta tidak berorientasi pada kepentingan rakyat. Dana APBN yang dikumpulkan dari pajak rakyat yang kian mencekik justru disedot untuk sektor non-riil yang tidak berdampak langsung pada kesejahteraan. Rp11 triliun dibakar untuk proyek administratif, sementara pos-pos vital dibiarkan kering.
Lihat saja, banyak pos yang terkait langsung dengan kemaslahatan rakyat justru kekurangan dana. Penanganan bencana karhutla yang tiap tahun membakar paru-paru Riau, gaji layak untuk guru honorer yang sampai hari ini masih jauh dari kata sejahtera, pemerataan infrastruktur kesehatan hingga ke pelosok desa. Di sinilah fungsi negara sebagai raa'in dipertanyakan.
Inilah konsekuensi sistem kapitalisme dan demokrasi. Sistem ini memberi ruang bagi penggunaan APBN secara serampangan, asalkan disetujui oleh eksekutif, legislatif, dan yudikatif. Tidak ada batasan syariat, yang ada hanya kepentingan. Tanpa pengawasan yang kuat, hal ini membuka peluang korupsi uang negara secara legal.
Dan jika ditelusuri lebih dalam, program rekening otomatis 17 tahun ini bukanlah ide orisinal pemerintah. Ini adalah bagian dari rekomendasi Bank Dunia (World Bank), WEF, dan G20 untuk mewujudkan inklusi keuangan versi kapitalisme global. Yaitu target agar semua rakyat di dunia terkoneksi dengan lembaga layanan keuangan formal, baik perbankan maupun fintech.
Tujuannya bukan mengentaskan kemiskinan, tapi akumulasi modal. Dengan 200 juta rekening baru, korporasi keuangan global mendapatkan tiga keuntungan: pertama, dana murah mengendap dari saldo Rp50 ribu dikali 200 juta orang. Kedua, big data 200 juta warga yang bisa dipetakan perilakunya untuk dijual produk pinjaman online, paylater, dan asuransi. Ketiga, pasar baru bagi ekosistem fintech. Jadi yang inklusif bukan rakyatnya, tapi akses korporat terhadap kantong rakyat.
Lantas bagaimana Islam mengatur?
Dalam Islam, negara adalah raa'in, pengurus urusan rakyat. Setiap kebijakan negara harus dibuat berasaskan akidah Islam, bersumber dari syariat, dan melalui proses ijtihad syar'i untuk merealisasikan kemaslahatan rakyat yang hakiki, bukan kemaslahatan korporat.
Kemudian, setiap sen uang di Baitul Mal sudah jelas peruntukannya berdasarkan syariat. Pos pemasukan maupun pengeluaran sudah ditentukan. Zakat hanya untuk 8 asnaf, kharaj untuk kemaslahatan umum, dan seterusnya. Anggaran tidak boleh digunakan secara serampangan untuk proyek yang tidak ada urgensinya.
Terakhir, pengawasan tata kelola keuangan di Baitul Mal dilakukan secara ketat, baik oleh Mahkamah Mazhalim yang berhak menggugat Khalifah jika menyalahgunakan anggaran, maupun Majelis Umat sebagai perwakilan umat untuk mengoreksi penguasa. Sehingga penguasa tidak bisa sesuka hati menghamburkan Rp11 triliun untuk proyek rekening otomatis.
Maka jelas, rekening otomatis 17 tahun ini bukan solusi keuangan rakyat, melainkan solusi keuangan korporat. Yang dibutuhkan rakyat usia 17 tahun bukan sekadar rekening berisi Rp50 ribu, tapi jaminan pendidikan gratis berkualitas, lapangan kerja yang layak, dan sistem ekonomi yang membebaskan mereka dari jerat pinjaman riba. Dan itu hanya akan terwujud ketika negara kembali pada fungsinya sebagai raa'in.
Wallahu'alam bishoab.***
Catatan Redaksi: Tulisan ini merupakan artikel opini penulis. Seluruh pandangan, analisis, dan kesimpulan di dalamnya menjadi tanggung jawab penulis dan tidak selalu mencerminkan sikap redaksi DATARIAU.COM.